quarta-feira, novembro 28, 2007
Dimensao social e ambiental de Bem-estar
Este vídeo, produzido pela Comissão Europeia, ilustra de forma clara o último ponto no post anterior. As ideias de Daniel Kahneman e Richard Layard (entre muitos outros) estão a começar a produzir efeitos ao nível da política económica e social, pelo menos na União Europeia:


Como medir bem-estar subjectivo?
Tinha colocado este vídeo como "referência interessante" no post desta semana acerca de Felicidade e Economia. No entanto, penso que responde a muitas das questões que o post anterior levanta e, portanto, achei importante colocá-lo aqui também:
É importante também salientar que:
Daniel Kahneman e Alan Krueger (2006), "Developments in the Measurement of Subjective Well-Being," Journal of Economic Perspectives, 20 (1), Winter, p. 3-24
--> Nota: na tabela 2 deste artigo os autores reproduzem os resultados de um estudo que fizeram à satisfação/felicidade de 909 mulheres do Texas com diversas actividades do dia-a-dia. A actividade que maior felicidade conferia às texanas era "relações íntimas", ou seja sexo! No entanto outros factos inesperados e interessantes incluem a baixíssima satisfação reportada associada a "cuidar dos filhos", o facto de "fazer compras" contribuir menos para o bem-estar destas mulheres que "socializar no trabalho" e "utilizar o computador (em casa)" estar associado com menor satisfação do que "cozinhar" e a um nível pouco mais elevado do que "trabalhos em casa"... No artigo referido aqui os autores discutem algumas razões para estas descobertas e potenciais enviesamentos que podem ser introduzidos pelos inquéritos. Apresentam ainda um método, o day reconstruction method que visa fornecer um retrato mais objectivo da felicidade e minimizar estes enviesamentos. Outras alternativas para minimizar enviesamentos podem passar por preparar cuidadosamente os inquéritos e utilizar métodos de correcção que permitam obter respostas verdadeiras - ver por exemplo:
Drazen Prelec (2004) "A Bayesian Truth Serum for Subjective Data," Science, Vol. 306. no. 5695, pp. 462 - 466.
É importante também salientar que:
1 - Apesar do título, potencialmente controverso, do post Felicidade e Economia, as medidas subjectivas de bem-estar não pretendem substituir mas antes complementar as medidas mais objectivas existentes
e...
2 - Ainda que correctamente medidas (em termos de validade das questões, representatividade da amostra, qualidade do inquérito) estas medidas não cobrem todas as dimensões importantes do bem-estar. Por exemplo, a qualidade do ambiente, as perspectivas que se criam hoje para o médio/longo-prazo (em termos de saúde,, educação, ambiente, capacidade apra continuar a crescer...) são componentes muito importantes que, ainda que não tenham um impacto imediato nas respostas dos cidadãos a estas questões, devem ter um papel importante nas políticas económicas e sociais.
Referência essencial:
--> Nota: na tabela 2 deste artigo os autores reproduzem os resultados de um estudo que fizeram à satisfação/felicidade de 909 mulheres do Texas com diversas actividades do dia-a-dia. A actividade que maior felicidade conferia às texanas era "relações íntimas", ou seja sexo! No entanto outros factos inesperados e interessantes incluem a baixíssima satisfação reportada associada a "cuidar dos filhos", o facto de "fazer compras" contribuir menos para o bem-estar destas mulheres que "socializar no trabalho" e "utilizar o computador (em casa)" estar associado com menor satisfação do que "cozinhar" e a um nível pouco mais elevado do que "trabalhos em casa"... No artigo referido aqui os autores discutem algumas razões para estas descobertas e potenciais enviesamentos que podem ser introduzidos pelos inquéritos. Apresentam ainda um método, o day reconstruction method que visa fornecer um retrato mais objectivo da felicidade e minimizar estes enviesamentos. Outras alternativas para minimizar enviesamentos podem passar por preparar cuidadosamente os inquéritos e utilizar métodos de correcção que permitam obter respostas verdadeiras - ver por exemplo:
terça-feira, novembro 27, 2007
Seminário de Barry Schwartz acerca do paradoxo do excesso de escolha
Um interessante seminário de Barry Schwartz, autor do livro "Paradox of Choice" acerca dos efeitos negativos do excesso de escolha, um tópico já discutido no 'Excesso de escolha - Um paradoxo recente' (Maio 2006) e no post 'Preferências intertemporais e excesso de escolha' (Maio 2006). Já escrevi bastante, portanto, sobre este tópico não só aqui como também no blog CienciaMKT, onde num post recente voltei a referir-me a importantes excepções onde mais escolha significa maior utilidade e satisfação para os consumidores. Espero que a blogosfera seja uma das importantes excepções... :D!
domingo, novembro 25, 2007
Economia da Felicidade - Abolindo o PIB?
A Economia durante o séc. XX parece ter criado um grande paradoxo - enquanto o objectivo principal de grande parte da política económica tem sido promover o crescimento e aumentar o rendimento dos países, naqueles países que já tinham atingido um nível razoável de rendimento, as populações aparentemente não ficaram mais felizes por isso. Pelo contrário, quando comparadas com a situação de há 50 anos, nas sociedades do chamado "primeiro mundo" mais pessoas sofrem hoje de depressão, alcoolismo e são vítimas de crime (ver por exemplo a informação e referências recolhidas e sintetizadas por Richard Layard, autor do livro "Happiness - Lessons from a new science", aqui).
Após anos e anos de discussão entre economistas, psicólogos e políticos algumas razões para este paradoxo parecem emergir. A conclusão principal é de que precisamos de medidas subjectivas de bem-estar e felicidade e de políticas que as tomem em consideração. As críticas às medidas tradicionais, de cariz mais objectivo mas algo dissociadas das percepções subjectivas de bem-estar das populações, levam alguns autores a sugerir que o melhor seria, em termos de medirmos correctamente o bem-estar de uma sociedade, simplesmente abolir o PIB , ou seja deixarmos de o utilizar como indicador primordial de prosperidade de um país (o que não quer de todo sugerir que deixemos de criar riqueza)!
A fortalecer este "movimento" estão desenvolvimentos recentes na Psicologia, onde nomes como Martin Seligman se notabilizaram por tentarem dar um impulso à Psicologia Positiva. No fundo a ideia passa por defendermos que não basta, aos psicólogos, entender como tratar uma pessoa que está, em termos de bem-estar, num estado negativo trazendo-a para um estado de bem-estar neutro. É preciso, cada vez mais, saber como aumentar o bem-estar dos cidadãos e contribuir para um verdadeiro crescimento do bem-estar.
Mas a ideia é já levada muito a sério por economistas. Economistas comportamentais como George Loewenstein (professor na Carnegie Mellon University de Economia e Psicologia) ou Daniel Kahneman (professor de psicologia em Princeton e prémio Nobel da Economia em 2002 têm sido unânimes
na necessidade de voltarmos a encarar a utilidade como um conceito hedónico, isto é como um prazer psicológico, regressando a uma definição de utilidade já defendida no séc. XIX pelo filósofo Britânico Jeremy Bentham. Uma consequência directa deste regresso Bentham e da rejeição de que os agentes económicos tomam decisões apenas motivados por incentivos privados (isto é, a ideia de que os seres humanos são naturalmente egoístas) criou a a necessidade de medirmos e basearmos decisões económicas em conceitos subjectivos de bem-estar.
Daniel McFadden (professor de Economia na Universidade de Berkeley e laureado com o prémio Nobel da Economia em 2000), numa aula que deu em 2005 no Econometric Society World Congress em Londres concluía que é necessário incorporar noções de altruísmo, normas sociais e culturais e mesmo estudar o cérebro humano por forma a descobrirmos as origens das nossas escolhas.
O Economista Richard Layard, da London School of Economics, também concorda que o fim último da política económica (e social) deve ser tornar a população mais feliz, o que implica termos de medir a felicidade. Num livro beilhante que publicou em 2005 - Happiness: Lessons from a New Science - Layard sintetiza os fundamentos desta nova ciência (multi-disciplinar, felizmente!!) da felicidade e os factos referidos na introdução deste post. Layard também descreve as mais recentes formas de medir, de uma forma tão objectiva quanto possível, quão felizes são os cidadãos.
Não creio que devamos abolir medidas objectivas de riqueza e "bem-estar económico" como o PIB ou produtividade. No entanto, quando até economistas como Alan Greenspan e Alan Krueger defendem que percepções e o bem estar subjectivo dos agentes nos podem ajudar muito a prever a evolução económica, parece uma boa ideia recolher estas medidas, ainda que subjectivas, de forma regular para complementarmos as nossas análises económicas com as preferências da sociedade e dos cidadãos. Acima de tudo, ainda temos muito para compreender nesta nova "ciência" da felicidade. Mas é preciso deitar mãos à obra e criar teorias, descobrir padrões empíricos e criar conhecimento capaz de ajudar na tomada de decisões políticas que satisfaçam as necessidades e valores da população.
Algumas referências interessantes:
Gallup's World Poll - Bem-estar parte 1 - Como medir bem-estar subjectivo? (3 min.)
Gallup's World Poll - Bem-estar parte 2 - Felicidade e Economia (3 min.)
Gallup's World Poll - Bem-estar parte 3 - Porquê o bem-estar subjectivo? (3 min.)
Gallup - Novos indicadores económicos (3 min.)
Gallup - Satisfação dos Americanos - a mais baixa desde 1992 (3 min.)
Gallup's World Poll - Alan Greenspan acerca da importância de utilizar indicadores subjectivos de bem-estar para prever a evolução da economia (3 min.)
Aula do Prof. Daniel Kahneman acerca de Felicidade e da importância de a estudarmos e a relacionarmos com política pública (59 min.)
Veenhoven (2004), "The greatest happiness principle. Happiness as a public policy aim," in: Linley, P.A. & Joseph, S. (eds.), Positive psychology in practice, cap. 39, Edição: John Wiley, Hoboken, NJ, USA, ISBN 0471459062
Homepage de Ruut Veenhoven
Gallup's World Poll - Alan Greenspan acerca da importância de utilizar indicadores subjectivos de bem-estar para prever a evolução da economia
Após anos e anos de discussão entre economistas, psicólogos e políticos algumas razões para este paradoxo parecem emergir. A conclusão principal é de que precisamos de medidas subjectivas de bem-estar e felicidade e de políticas que as tomem em consideração. As críticas às medidas tradicionais, de cariz mais objectivo mas algo dissociadas das percepções subjectivas de bem-estar das populações, levam alguns autores a sugerir que o melhor seria, em termos de medirmos correctamente o bem-estar de uma sociedade, simplesmente abolir o PIB , ou seja deixarmos de o utilizar como indicador primordial de prosperidade de um país (o que não quer de todo sugerir que deixemos de criar riqueza)!
A fortalecer este "movimento" estão desenvolvimentos recentes na Psicologia, onde nomes como Martin Seligman se notabilizaram por tentarem dar um impulso à Psicologia Positiva. No fundo a ideia passa por defendermos que não basta, aos psicólogos, entender como tratar uma pessoa que está, em termos de bem-estar, num estado negativo trazendo-a para um estado de bem-estar neutro. É preciso, cada vez mais, saber como aumentar o bem-estar dos cidadãos e contribuir para um verdadeiro crescimento do bem-estar.
Mas a ideia é já levada muito a sério por economistas. Economistas comportamentais como George Loewenstein (professor na Carnegie Mellon University de Economia e Psicologia) ou Daniel Kahneman (professor de psicologia em Princeton e prémio Nobel da Economia em 2002 têm sido unânimes
na necessidade de voltarmos a encarar a utilidade como um conceito hedónico, isto é como um prazer psicológico, regressando a uma definição de utilidade já defendida no séc. XIX pelo filósofo Britânico Jeremy Bentham. Uma consequência directa deste regresso Bentham e da rejeição de que os agentes económicos tomam decisões apenas motivados por incentivos privados (isto é, a ideia de que os seres humanos são naturalmente egoístas) criou a a necessidade de medirmos e basearmos decisões económicas em conceitos subjectivos de bem-estar.
Daniel McFadden (professor de Economia na Universidade de Berkeley e laureado com o prémio Nobel da Economia em 2000), numa aula que deu em 2005 no Econometric Society World Congress em Londres concluía que é necessário incorporar noções de altruísmo, normas sociais e culturais e mesmo estudar o cérebro humano por forma a descobrirmos as origens das nossas escolhas.
O Economista Richard Layard, da London School of Economics, também concorda que o fim último da política económica (e social) deve ser tornar a população mais feliz, o que implica termos de medir a felicidade. Num livro beilhante que publicou em 2005 - Happiness: Lessons from a New Science - Layard sintetiza os fundamentos desta nova ciência (multi-disciplinar, felizmente!!) da felicidade e os factos referidos na introdução deste post. Layard também descreve as mais recentes formas de medir, de uma forma tão objectiva quanto possível, quão felizes são os cidadãos.
Não creio que devamos abolir medidas objectivas de riqueza e "bem-estar económico" como o PIB ou produtividade. No entanto, quando até economistas como Alan Greenspan e Alan Krueger defendem que percepções e o bem estar subjectivo dos agentes nos podem ajudar muito a prever a evolução económica, parece uma boa ideia recolher estas medidas, ainda que subjectivas, de forma regular para complementarmos as nossas análises económicas com as preferências da sociedade e dos cidadãos. Acima de tudo, ainda temos muito para compreender nesta nova "ciência" da felicidade. Mas é preciso deitar mãos à obra e criar teorias, descobrir padrões empíricos e criar conhecimento capaz de ajudar na tomada de decisões políticas que satisfaçam as necessidades e valores da população.
Algumas referências interessantes:
sexta-feira, novembro 17, 2006
Milton Friedman (1912-2006)
Há bastante tempo que não colocava aqui um post... tenho tido pouco tempo. No entanto, decidi colocar hoje um pequeno post em memória do Prof. Milton Friedman, que faleceu ontem, em San Francisco. Um gigante da Economia, Friedman pertenceu a uma "família académica" de notáveis. Em 1976 recebeu o Prémio Nobel em Ciências Económicas, apenas 5 anos após o seu supervisor, Simon Kuznets, ter recebido esse mesmo prémio. Alguns anos mais tarde um dos seus alunos de Doutoramento, Gary Becker, recebeu também o prémio Nobel (1992).
Sendo um dos responsáveis pela conotação, no que toca à orientação em termos de política económica, da Universidade de Chicago, Friedman desempenhou um papel crucial ao defender uma visão alternativa aos intervencionistas Keynesianos.
Friedman também é frequentemente ligado ao debate sobre a validade da visão comportamental da Economia. De facto, a visão epistemológica avançada por Friedman em 1953 no livro "The Methodology of Positive Economics", é frequentemente utilizada para fundamentar o recurso a pressupostos que se tornam úteis exactamente por serem simples e, necessariamente, pouco realistas...
Numa famosa passagem Friedman escreve:
"In so far as a theory can be said to have “assumptions” at all, and in so far as their “realism” can be judged independently of the validity of predictions, the relation between the significance of a theory and the “realism” of its ‘assumptions” is almost the opposite of that suggested by the view under criticism. Truly important and significant hypotheses will be found to have “assumptions” that are wildly inaccurate descriptive representations of reality, and, in general, the more significant the theory, the more unrealistic the assumptions (in this sense). The reason is simple. A hypothesis is important if it “explains” much by little, that is, if it abstracts the common and crucial elements from the mass of complex and detailed circumstances surrounding the phenomena to be explained and permits valid predictions on that basis of them alone. To be important, therefore, a hypothesis must be descriptively false in its assumptions; it takes account of, and accounts for, none of the many other attendant circumstances, since it is very success shows them to be irrelevant for the phenomena to be explained."
A visão é controversa, o que prova que tem potencial para ser convincente.
O debate continua. Recentemente, o Prof. Ariel Rubinstein (Univ. Tel Aviv / NYU) publicou um artigo na Econometrica em que aborda dilemas filosóficos relacionados com o papel de um Economista teórico, dos pressupostos nos modelos económicos... é um ensaio fabuloso que pode ser lido aqui:
http://arielrubinstein.tau.ac.il/papers/74.pdf, ou procurando a referência:
Rubinstein, A. (2006):"Dillemas of an Economic Theorist," Econometrica, 74 (4), 865-883
Sendo um dos responsáveis pela conotação, no que toca à orientação em termos de política económica, da Universidade de Chicago, Friedman desempenhou um papel crucial ao defender uma visão alternativa aos intervencionistas Keynesianos.
Friedman também é frequentemente ligado ao debate sobre a validade da visão comportamental da Economia. De facto, a visão epistemológica avançada por Friedman em 1953 no livro "The Methodology of Positive Economics", é frequentemente utilizada para fundamentar o recurso a pressupostos que se tornam úteis exactamente por serem simples e, necessariamente, pouco realistas...
Numa famosa passagem Friedman escreve:
"In so far as a theory can be said to have “assumptions” at all, and in so far as their “realism” can be judged independently of the validity of predictions, the relation between the significance of a theory and the “realism” of its ‘assumptions” is almost the opposite of that suggested by the view under criticism. Truly important and significant hypotheses will be found to have “assumptions” that are wildly inaccurate descriptive representations of reality, and, in general, the more significant the theory, the more unrealistic the assumptions (in this sense). The reason is simple. A hypothesis is important if it “explains” much by little, that is, if it abstracts the common and crucial elements from the mass of complex and detailed circumstances surrounding the phenomena to be explained and permits valid predictions on that basis of them alone. To be important, therefore, a hypothesis must be descriptively false in its assumptions; it takes account of, and accounts for, none of the many other attendant circumstances, since it is very success shows them to be irrelevant for the phenomena to be explained."
A visão é controversa, o que prova que tem potencial para ser convincente.
O debate continua. Recentemente, o Prof. Ariel Rubinstein (Univ. Tel Aviv / NYU) publicou um artigo na Econometrica em que aborda dilemas filosóficos relacionados com o papel de um Economista teórico, dos pressupostos nos modelos económicos... é um ensaio fabuloso que pode ser lido aqui:
http://arielrubinstein.tau.ac.il/papers/74.pdf, ou procurando a referência:
sexta-feira, outubro 27, 2006
terça-feira, setembro 26, 2006
Emoções na base da Tomada de Decisão
Excerto de uma entrevista com o Prof. António DAmásio em que ele sublinha a base emocional da tomada de decisão e duas visões distintas de como podemos controlar as emoções (e o nosso comportamento, as nossas escolhas):
(1) a perspectiva de Kant - todos temos uma capacidade de pensar de forma livre e autónoma - de acordo com princípios morais racionais - e de controlar as nossas emoções.
(2) a perspectiva de David Hume e Spinoza que davam um papel mais preponderante às emoções (portanto, a razão não pode sistematicamente contrariar as emoções). Segundo Spinoza, o caminho para controlarmos o nosso comportamento (e sermos livres ou autónomos) passa por conhecermos as nossas emoções e contrariarmos emoções negativas com emoções positivas mais fortes. Hume, que defendia que não podemos fazer julgamentos morais baseados apenas na razão, propôs que os princípios morais devem ser explicados através da utilidade (satisfação) a que dão origem (ideias que terão influenciado significativamente Adam Smith, Jeremy Bentham e o próprio Kant).
Mais informação e outros artigos muito interessantes podem ser vistos no site de Eduardo Punset Casals, o entrevistador, advogado e economista e professor na ESADE e no Instituto de Empresa.
Será que a psicologia consegue bater o mercado?
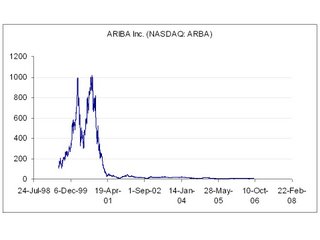
Quando, a 23 de Junho de 1999, a empresa norte-americana Ariba, cotada no NASDAQ, fechava a 135 dólares por acção, poucos investidores devem ter antecipado que, em apenas um ano, o preço iria quase triplicar, ultrapassando os 530 dólares. No entanto, nem o fabuloso aumento de 293% fez os investidores desconfiar da sustentabilidade de tal subida. Animados pela maré de ganhos, mais e mais investidores decidiram investir em empresas como a ARIBA. Na sexta-feira 22 de Setembro de 2000 a ARIBA fechava com uma espantosa cotação de 1012.52 dólares (ou seja 6.5 vezes os 135 dólares de 23 de Junho de 1999). Todavia, na Segunda-feira seguinte, 25 de Setembro de 2000, a cotação fechou a perder 2.5% face à Sexta anterior, nos $988.16. No final dessa semana, a 29 de Setembro de 2000, a sua cotação era já de $859.64, uma desvalorização de 15% face à semana anterior (e uma perda de $152.88 por acção). Era o início de uma queda vertiginosa que só daria sinais de abrandamento quase um ano depois. Para desespero de muitos investidores, a 21 de Setembro de 2001 a ARIBA cotava-se a $12.24, uma desvalorização de 98.6% face ao ao seu máximo, um ano antes. [estas cotações diárias podem ser consultadas em http://finance.yahoo.com/q?s=ARBA].
Este cenário passou-se com muitas outras empresas (em diferentes escalas) nos anos 2000 e 2001, no que ficou conhecido como a bolha do NASDAQ. O economista de Chicago Richard Thaler, por exemplo, utiliza esta evidência para suportar a ideia (que ele defende desde o início dos anos 90) de que os mercados financeiros não são eficientes devido a atitudes irracionais de (certos) investidores (por exemplo sobre-optimismo em períodos de ascenção e imitação excessiva de outros, contrariando informação e intuição privadas). Mais, segundo os economistas comportamentais, alguns destes comportamentos são sistemáticos, logo, previsíveis. Nesse caso essas previsões podem ser utilizadas para "bater o mercado".
Os acontecimentos dos anos 2000 e 2001 vieram reacender o debate acerca da eficiência dos mercados financeiros. Thaler e Eugene Fama, autor da teoria dos mercados eficientes, esgrimiram (e esgrimem) argumentos a favor e contra a eficiência dos mercados financeiros (ver por exemplo este artigo, publicado a 18 de Outubro de 2004 no Wall Street Journal, acerca do aceso debate). Fama continua a defender a eficiência dos mercados financeiros (ainda que não na sua forma mais pura que, segundo ele, é apenas uma forma de estruturar o pensamente recorrendo a um argumento válido, na linha de Milton Friedman**). Thaler, por seu lado, continua a acreditar na sua ineficiência. Ambos tentam ganhar dinheiro. Um apostando no mercado, o outro tentando bater o mercado.
Aceite-se ou não a eficiência e racionalidade (em média) dos mercados, não me parece, de todo, descabido considerarmos teorias comportamentais acerca da psicologia do investidor para explicar alguns dos "mistérios" dos mercados financeiros. Ainda que em média as variações dos mercados financeiros possam ser imprevisíveis, parece haver alguma margem para a identificação de padrões previsíveis (em parte) devido a comportamentos típicos dos investidores.
Recentemente, por exemplo, a "bolha" do ano 2000 tem sido apontada como origem da falta de liquidez nos mercados financeiros mesmo perante recentes perspectivas de recuperação económica. Neste pequeno artigo, por exemplo, Tim Hanson, do site "The Motley Fool", apelou, numa rubrica de investimento, ao regresso às acções... Para explicar a falta de entusiasmo actual, Hanson recorreu a teorias popularizadas por Daniel Kahneman (e Amos Tversky) acerca da aversão a perdas - a desilusão criada por perdas é mais dura que a utilidade retirada de ganhos da mesma magnitude... Esta aversão parece ser uma boa explicação para o facto dos investidores terem decidido refugiar-se (alguns definitivamente...) em activos menos arriscados!! Aparentemente, a aversão a perdas pode estar a potenciar uma aversão ao risco sub-óptima (ou sub-racional...)!
Mas será que esta e outras "anomalias" do nosso raciocínio são tão sistemáticos que podem ser, até certo ponto, previstos? Isso é outra questão... Richard Thaler e Russell Fuller acreditam que sim... de tal forma que criaram a Fuller & Thaler que, como se pode ler aqui (no seu site) tenta "bater o mercado" capitalizando em ineficiências do mercado que resultam de limitações cognitivas dos investidores.
“In their enlightenment, economists will routinely incorporate as much
‘behavior’ into their models as they observe in the real world. After all, to
do otherwise would be irrational”
Richard Thaler (1999, conclusão do artigo “The end of behavioral finance”, Financial Analysts Journal, 55, pp. 12-17)
** - No livro Essays in Positive Economics, publicado inicialmente pela University Chicago Press em 1953, Milton Friedman defende, na pág. 14, que teorias e modelos devem ser julgados pelas previsões que fazem e não pela validade dos seus pressupostos - aliás, as teorias mais significativas tendem a ter, segundo ele, pressupostos menos realistas pois conseguiram focar-se nos aspectos realmente importantes da realidade simplificando tudo o resto... O problema é quando o critério da previsão falha, isto é, quando previsões feitas por determinada teoria não correspondem à realidade... Uma distinção crucial a ter em conta, no entanto, é o objectivo final da teoria - prever/explicar comportamentos (teoria positiva - requer precisão nas previsões) vs. determinar o que seria óptimo (teoria normativa - não necessariamente realista) - ver por exemplo discussão em "The Methodology of Positive Economics", no início do mesmo livro de Friedman.
sexta-feira, setembro 15, 2006
Economia Comportamental e Neuroeconomia na New Yorker
Sai na edição de Segunda-feira, 18/09, da New Yorker, uma interessante viagem pelo mundo da Economia Comportamental e Neuroeconomia escrita pelo jornalista económico John Cassidy, autor do livro dot.con, recomendado por John Kenneth Galbraith.
Penso que vale bem a pena ler em: http://www.newyorker.com/printables/fact/060918fa_fact.
sexta-feira, setembro 01, 2006
Simian Economics - O que os macacos nos podem ensinar acerca de Economia

Source: Thanks to R. Motti for sharing this photo in Flickr.com
Com o objectivo de estudar as causas(/origens) do comportamento económico (nomeadamente a aversão ao risco), Keith Chen, da Yale School of Management, que se considera um economista comportamental, recorre a experiências com macacos Cebus apella.
Depois de "ensinarem" aos macacos como funciona uma "economia de mercado", Chen e a sua equipa descobriram que os macacos demonstram aversão a perdas aparentes (e não reais, em termos económicos). Ou seja, os macacos demonstram aversão relativamente a opções com o potencial de gerar perdas aparentes, ainda que o valor esperado destas opções seja igual ao de outras "menos arriscadas".
O facto de perdas serem mais salientes que os ganhos (em termos de percepção de utilidade) tem sido bastante discutido entre economistas, sobretudo desde que Kahneman e Tversky publicaram o famoso artigo que introdziu a "Prospect Theory" (Econometrica 1979). Aparentemente, o facto de ser importante incorporar pontos de referência em teorias de utilidade parece ter uma explicação biológica. Chen especula que, para um animal selvagem, o desespero (desutilidade devido à fome) resultante não recolher a quantidade de comida esperada (a sua referência) é sentido de forma muito mais forte do que a satisfação de ter mais do que suficiente para sobreviver e, num bom dia, o animal se sentir saciado.
A descoberta da agricultura mudou, de forma dramática, as necessidades, prioridades e preferências dos seres humanos. No entanto, aparentemente, o homo economicus ainda mantém alguns traços em comum com o Cebus Economicus... (algo que investigadores nas áreas de neurologia, tomada de decisão e neuro-economia, tentam relacionar com a evolução do nosso cérebro, o papel das emoções...)!!
Fonte: ver este artigo de Julho 2005 no Economist.

Source: Thanks to R. Motti for sharing this photo in Flickr.com
Com o objectivo de estudar as causas(/origens) do comportamento económico (nomeadamente a aversão ao risco), Keith Chen, da Yale School of Management, que se considera um economista comportamental, recorre a experiências com macacos Cebus apella.
Depois de "ensinarem" aos macacos como funciona uma "economia de mercado", Chen e a sua equipa descobriram que os macacos demonstram aversão a perdas aparentes (e não reais, em termos económicos). Ou seja, os macacos demonstram aversão relativamente a opções com o potencial de gerar perdas aparentes, ainda que o valor esperado destas opções seja igual ao de outras "menos arriscadas".
O facto de perdas serem mais salientes que os ganhos (em termos de percepção de utilidade) tem sido bastante discutido entre economistas, sobretudo desde que Kahneman e Tversky publicaram o famoso artigo que introdziu a "Prospect Theory" (Econometrica 1979). Aparentemente, o facto de ser importante incorporar pontos de referência em teorias de utilidade parece ter uma explicação biológica. Chen especula que, para um animal selvagem, o desespero (desutilidade devido à fome) resultante não recolher a quantidade de comida esperada (a sua referência) é sentido de forma muito mais forte do que a satisfação de ter mais do que suficiente para sobreviver e, num bom dia, o animal se sentir saciado.
A descoberta da agricultura mudou, de forma dramática, as necessidades, prioridades e preferências dos seres humanos. No entanto, aparentemente, o homo economicus ainda mantém alguns traços em comum com o Cebus Economicus... (algo que investigadores nas áreas de neurologia, tomada de decisão e neuro-economia, tentam relacionar com a evolução do nosso cérebro, o papel das emoções...)!!
terça-feira, agosto 29, 2006
Excesso de escolha... fenómeno complexo!

Thanks to Livinginmonrovia for sharing this photo at http://www.flickr.com/
No seguimento do post acerca de excesso de escolha, coloquei um novo post no blog cienciamkt acerca de novos desenvolvimentos em pesquisas relacionadas com o fenómeno do excesso de escolha...
Thanks to Livinginmonrovia for sharing this photo at http://www.flickr.com/
No seguimento do post acerca de excesso de escolha, coloquei um novo post no blog cienciamkt acerca de novos desenvolvimentos em pesquisas relacionadas com o fenómeno do excesso de escolha...
terça-feira, agosto 22, 2006
Transire Suum Pecturs Mundo que Potir
"Transcender o espírito e dominar o mundo," a frase inscrita na Medalha Fields ao lado de Arquimedes, sobreutdo a primeira parte, parece de facto ter sido o grande incentivo que levou Grigori Perelman, um dos quatro laureados com a medalha Fields, a trabalhar no sentido de provar a conjectura de Poincaré.
Como corolário do post anterior re-escrevo as palavras de Perelman ao justificar porque recusa o prémio (a Fields Medal): "(O prémio) é completamente irrelevante para mim. Qualquer pessoa entende que, se a demonstração estiver correcta, não é necessário nenhum outro reconhecimento", de acordo com esta notícia da RTP.
quinta-feira, agosto 17, 2006
Incentivos - A História de Grigori Yakovlevich Perelman e a conjectura de Poincaré
Grigori Perelman, matemático russo nascido em 1966, está na origem de um feito que os matemáticos aguardavam há mais de 100 anos - provar uma conjectura feita em 1904 por Jules Henri Poincaré (na foto) - ver aqui. Poincaré propôs, nos primeiros anos do séc. XX, que se num "espaço" tridimensional conseguirmos reduzir um qualquer "loop" (um caminho de um ponto x para ele mesmo) até um ponto (sem deformar nem o espaço nem o loop), então esse espaço é uma esfera tridimensional (ver, por exemplo, artigo na Wikipedia... - pelo que entendi, de um ponto de vista topológico, fica provado que uma maçã ou uma cara são o mesmo que uma esfera...).

A descoberta tem entusiasmado matemáticos de todo o mundo (ver artigo no N.Y.Times). Perelman é o favorito para vencer a "Fields Medal" deste ano (equivalente ao Prémio Nobel da Matemática). No entanto, desde 2003, após ter publicado as primeiras pistas da prova e ter feito uma tour pelos EUA a explicá-la que Perelman desapareceu e não responde a e-mails, não dá entrevistas (ver no mesmo artigo do N.Y.Times).
A prova de que esta prova é muito importante para a matemática está num incentivo criado recentemente para quem encontrasse a solução. Preocupado com a dificuldade de resolver algumas qestões clássicas da matemática que têm resistido à solução por longos anos, o Clay Mathematics Institute introduziu, em Maio de 2000, o Millennium Prize Problems que oferece 1 milhão de dólares à primeira pessoa que resolver cada um dos problemas. A conjectura de Poincaré é um dos sete problemas seleccionados. Perelman é, assim, o mais forte candidato a um dos sete milhões de dólares. Só que nem assim Perelman decidiu aparecer... Ou seja, aparentemente, até agora, Perelman decidiu não aproveitar os mais óbvios benefícios e incentivos que poderíamos ter imaginado pudessem tê-lo levado a investir o seu cérebro e tempo a provar a famosa conjectura - prémios monetários, fama, reputação (se bem que, especulando um pouco, pode estar interessado em ficar para a história como um génio altruísta...).
Esta reacção de Perelsman é intrigante. Apesar do resultado final (independentemente de estar ou não relacionado com o incentivo mencionado) ter sido o esperado, o facto de ele ignorar os prémios levou-me a pensar na complexidade dos incentivos e, também, nos efeitos indesejados que podem ter incentivos. No seu livro "The Armchair Economist", Steven Landsburg começa com uma frase forte para sublinhar o papel dos incentivos na economia: "Most of economics can be summarized in four words 'People respond to incentives.' The rest is commentary." O problema, quando tentamos criar incentivos (para que as pessoas façam as escolhas que pretendemos) é saber escolhê-los e prever as suas consequências (tantas vezes inesperadas).
A maioria dos economistas aceitam, hoje, que os incentivos não são apenas monetários e que, em muitos casos, envolvem questões como justiça ou moral (questões que Landsburg aceita e concorda, tendo publicado até um livro sobre o tema - Fair Play: What Your Child Can Teach You About Economics, Values and the Meaning of Life). Mas histórias como a de Grigori Perelman levam-me a pensar o quão complicado é entender os incentivos que realmente fazem as pessoas agir da forma como pretendemos. O quão complexo é (tentar) evitar efeitos perversos de bem-intencionados incentivos... O problema é que, invariavelmente, quem imagina o incentivo (em modelos de agência chamado de principal) não tem informação suficiente acerca do alvo do incentivo (o agente).
Mas há mais exemplos de incentivos que viraram desincentivos... Por exemplo, uma empresa pode decidir contratar um trabalhador especializado e dar-lhe bastante autonomia para fomentar a sua criatividade e participação (o que, aliás, penso fazer sentido). O que a empresa não consegue evitar é que esta mesma autonomia (aliada ao conhecimento especializado no novo colaborador) possam criar um incentivo de segunda ordem: aproveitar a sua fantagem em termos de informação e reduzir o esforço aplicado nas suas tarefas (caso esse comportamento lhe traga utilidade)! Este problema é às vezes chamado de moral hazard (pelas suas semelhanças com efeitos adversos dos seguros no comportamento)! Atenção que, e apesar do link anterior nos direccionar para o Ludwig von Mises Institute, não estou a tentar aqui dizer que qualquer tipo de intervenção, de incentivo criado é mau e irá ter resultados perversos... (por exemplo, este artigo de Malcom Gladwell no New Yorker discute alguns pontos controversos que ilustram os perigos de sermos fundamentalistas nas nossas ideias... incluindo a obsessão de fugir do Moral Hazard).
Na minha opinião, o desafio passa por (1) aceitarmos que o comportamento humano é complexo, (2) considerarmos os problemas de uma forma aberta, aceitando diversos pontos de vista e equacionando diversos ângulos, e (3) evitarmos cair no erro de tomar decisões pensando apenas nos efeitos mais directos/óbvios dos incentivos. Porquê que escrevi este post neste bolog? Porque penso que a solução passa por uma colaboração estreita entre diversas áreas do conhecimento (por exemplo, nas ciências sociais: economia, psicologia, sociologia,...) - uma colaboração que nos pode ajudar muito na escolha dos incentivos certos, e na maneira dos apresentarmos aos "agentes"...
sexta-feira, agosto 11, 2006
Piada Americana
"Um homem viajando, de avião, sobre os Estados Unidos decide falar com o passageiro do lado, para quebrar o gelo:
- Está a ver aquelas montanhas ali em baixo? - pergunta com ar sábio - Têm 1 milhão e 4 anos de idade.
Intrigado, o vizinho pergunta-lhe como pode ele estar tão seguro da idade precisa de tais montanhas. Orgulhoso, o homem responde:
- Já não é a primeira vez que faço esta viagem! Há quatro anos, quando passava neste mesmo sítio, estava um indíviduo sentado ao meu lado, cujo passatempo favorito era a geologia, que me disse que as montanhas tinham um milhão de anos. É só fazer as contas. Hoje têm um milhão e quatro!!"

Source: Thanks to the photographer for sharing this photo here!
Aparentemente desligada desta piada está uma característica, ou um atalho de raciocínio (heuristic), típica do ser humano: ao fazermos avaliações, escolhas ou tomarmos decisões, temos a tendência de nos fixar numa âncora e ajustar (insuficientemente) as nossas previsões a partir desse ponto. Este fenómeno viola princípios basilares do conceito tradicional de utilidade. A teoria clássica assume que as preferências são independentes de pontos de referência, invariantes a variações superficiais na maneira como são apresentadas os problemas/escolhas e medidas as preferências.
Um estudo de 1974 da autoria de Amos Tversky e Daniel Kahneman (citado, de acordo com scholar.google.com por mais de 2800 outros investigadores), publicado na revista Science sob o título "Judgment under Uncertainty: Heuristics and Biases", testou esta hipótese pedindo aos participantes para julgarem a percentagem de países africanos nas Nações Unidas. No entanto, antes de recolher as respostas, os participantes viam uma "roda da fortuna" com números de 0 a 100 girar e, após parar num número aleatório respondiam se a percentagem de países era acima ou abaixo daquele número. Depois davam os seus palpites.
Os palpites, como demonstrado pelos autores, tinham tendência a ser muito influenciados pelo número que tinham visto na roda, apesar de ser aleatório. Diversos estudos replicaram estes resultados, por exemplo no contexto de escolhas - ver por exemplo o artigo "Coherent Arbitrariness: Stable Demand Curves Without Stable Preferences", de Dan Ariely, George Loewenstein e Drazen Prelec (Quarterly Journal of Economics, 2003).
No entanto, em pesquisas mais recentes, investigadores têm encontrado provas de que, apesar de reveleram preferências inconsistentes e dependentes do contexto (por exemplo - influenciadas por uma âncora), os humanos obedecem a princípios normativos (como os defendidos pela teoria clássica) quando tal é transparente. É isto que Ariely, Loewenstein e Prelec chamam de "Coherent Arbitrariness". Foi o que fez o passageiro na piada americana... ajustou, de acordo com as regras da aritmética, a âncora recebida 4 anos antes por parte de um "amante de geologia".
Referência
Este post foi baseado numa discussão presente no primeiro capítulo de "Advances in Behavioral Economics" de Colin F. Camerer, George Loewenstein e Matthew Rabin.
"Um homem viajando, de avião, sobre os Estados Unidos decide falar com o passageiro do lado, para quebrar o gelo:
- Está a ver aquelas montanhas ali em baixo? - pergunta com ar sábio - Têm 1 milhão e 4 anos de idade.
Intrigado, o vizinho pergunta-lhe como pode ele estar tão seguro da idade precisa de tais montanhas. Orgulhoso, o homem responde:
- Já não é a primeira vez que faço esta viagem! Há quatro anos, quando passava neste mesmo sítio, estava um indíviduo sentado ao meu lado, cujo passatempo favorito era a geologia, que me disse que as montanhas tinham um milhão de anos. É só fazer as contas. Hoje têm um milhão e quatro!!"
Source: Thanks to the photographer for sharing this photo here!
Aparentemente desligada desta piada está uma característica, ou um atalho de raciocínio (heuristic), típica do ser humano: ao fazermos avaliações, escolhas ou tomarmos decisões, temos a tendência de nos fixar numa âncora e ajustar (insuficientemente) as nossas previsões a partir desse ponto. Este fenómeno viola princípios basilares do conceito tradicional de utilidade. A teoria clássica assume que as preferências são independentes de pontos de referência, invariantes a variações superficiais na maneira como são apresentadas os problemas/escolhas e medidas as preferências.
Um estudo de 1974 da autoria de Amos Tversky e Daniel Kahneman (citado, de acordo com scholar.google.com por mais de 2800 outros investigadores), publicado na revista Science sob o título "Judgment under Uncertainty: Heuristics and Biases", testou esta hipótese pedindo aos participantes para julgarem a percentagem de países africanos nas Nações Unidas. No entanto, antes de recolher as respostas, os participantes viam uma "roda da fortuna" com números de 0 a 100 girar e, após parar num número aleatório respondiam se a percentagem de países era acima ou abaixo daquele número. Depois davam os seus palpites.
Os palpites, como demonstrado pelos autores, tinham tendência a ser muito influenciados pelo número que tinham visto na roda, apesar de ser aleatório. Diversos estudos replicaram estes resultados, por exemplo no contexto de escolhas - ver por exemplo o artigo "Coherent Arbitrariness: Stable Demand Curves Without Stable Preferences", de Dan Ariely, George Loewenstein e Drazen Prelec (Quarterly Journal of Economics, 2003).
No entanto, em pesquisas mais recentes, investigadores têm encontrado provas de que, apesar de reveleram preferências inconsistentes e dependentes do contexto (por exemplo - influenciadas por uma âncora), os humanos obedecem a princípios normativos (como os defendidos pela teoria clássica) quando tal é transparente. É isto que Ariely, Loewenstein e Prelec chamam de "Coherent Arbitrariness". Foi o que fez o passageiro na piada americana... ajustou, de acordo com as regras da aritmética, a âncora recebida 4 anos antes por parte de um "amante de geologia".
Referência
Este post foi baseado numa discussão presente no primeiro capítulo de "Advances in Behavioral Economics" de Colin F. Camerer, George Loewenstein e Matthew Rabin.
quarta-feira, agosto 09, 2006
The assumption that conduct is prompt and rational is in all cases a fiction. But it proves to be sufficiently near to reality, if things have had time to hammer logic into men. Where this has happened, and within the limits in which it has happened, one may rest content with this fiction and build theories upon it.
Joseph A. Schumpeter (1934 in The Theory of Economic Development)
Joseph A. Schumpeter (1934 in The Theory of Economic Development)
terça-feira, agosto 08, 2006
Quem acredita que Economia pode não ser comportamental?
“(...) num futuro não muito distante, o termo “Finanças Comportamentais” será correctamente visto como uma frase redundante. Que outro tipo de Finanças existe? No seu iluminismo, os economistas incorporarão, de forma rotineira, tanto “comportamento” nos seus modelos como aquele que observam no mundo real. Afinal, não o fazer seria irracional.”
In Thaler, Richard H. (1999), "The End of Behavioral Finance," Financial Analysts Journal, 56 (6), pp. 12-17.
“(...) tanta e tão interessante investigação poderia ser colocada sob esta designação [Economia Comportamental] que, em breve, o termo “Economia Comportamental” deixará de ser útil. É precisamente esse o objectivo! O objective não é criar uma disciplina isolada mas, antes, impôr mais disciplina psicológica na Teoria Económica que, durante muito tempo, devido aos esforços dos Economistas em apurar o tratamento Matemático da Economia, se baseou demasiado em pressupostos de capacidade de processamento ilimitada, auto-determinação e objectivos egoístas.”
In Camerer, Colin (1999), “Behavioral Economics,” American Economic Association, Newsletter of the Committee on the Status of Women in the Economics Profession, Winter
Já sei, vamos por ali!! A racionalidade de decidir sem pensar
Já pensou em decidir comprar um determinado apartamento menos de 5 minutos após ter entrado, pela primeira vez, naquela que seria a sua futura residência?
Este tipo de decisão parece ter tudo para ser criticada por contrariar lições que aprendemos tanto na Escola como com os nossos pais: "pensar cuidadosamente antes de tomar decisões importantes."
Num artigo provocante escrito em 2004, Ap Dijksterhuis, Prof. no Dep. de Psicologia da Universidade de Amsterdão, confessa-nos que foi mesmo assim que comprou o seu apartamento. E explica. Quando os nossos Pais concluem os seus conselhos dizendo para "dormirmos sobre o assunto" eles estão a apelar a um segundo tipo de raciocínio (em alternativa à deliberação consciente de toda a informação disponível). Este raciocínio caracteriza-se por ser inconsciente e, segundo ele, muito mais eficaz mas, sobretudo, eficiente na tomada de decisões complexas.
O pensamento não é novo, como aliás reflecte a citação que abre o seu artigo, atribuída a Sigmund Freud:
"When making a decision of minor importance, I have always found it advantageous to consider all the pros and cons. In vital matters however...the decision should come from the unconscious, from somewhere within ourselves."
O raciocínio consciente compreende processos cognitivos (ou afectivos) relevantes para a decisão que utilizamos de forma consciente. Isto consome recursos cognitivos que são limitados. Por outro lado, no pensamento inconsciente, estes processos têm lugar de uma forma que escapa à nossa consciência, o que liberta imensos recursos. É esta parcimónia que se transforma na mais-valia do raciocínio inconsciente ao serviço da tomada de decisões complexas.
No entanto, isto não quer, segundo Ap Dijksterhuis, dizer que devemos tomar as decisões de imediato. Estes processos inconscientes também precisam de tempo para tratar o problema e proporcionar a solução e, por outro lado, necessitam que a decisão seja algo familiar para o decisor. Quanto mais familiar fôr a situação, menos tempo a intuição do decisor irá necessitar para chegar a uma decisão.
Ideia semelhante é advogada por Malcom Gladwell no seu best-seller Blink. Gladwell, no entanto, defende claramente que as decisões instantâneas são muitas vezes superiores aquelas baseadas em análises prolongadas e racionais.
Leigh Buchanan e Andrew O'Connell, num iluminado passeio por mais de 25 séculos de história da "Tomada de Decisão" ('A Brief History of Decision Making', Harvard Business Review, Janeiro 2006), concluem que a dicotomia entre intuição (ou coração) e razão é importante e que, mais uma vez, dependendo do tipo de decisão, a virtude está, normalmente, numa combinação de ambas as formas de pensar e não numa fé fundamentalista numa das duas.
No tempo da "Evidence Based Medicine" e da "Evidence Based Management", de facto, poucos decisores se darão ao luxo de ignorar boa informação. No entanto, haverão decisões onde essa informação não está disponível ou é tanta que se torna difícil de processar. Neste caso, é frequente ouvirmos gestores, médicos ou amigos nossos admitirem que tiveram de seguir o seu próprio instinto. E entre a maioria dos investigadores que comparam intuição e razão (ou modelos), parece haver consenso de que ambas as partes são muito importantes. (Por exemplo, Robert Blattberg e Stephen Hoch, num artigo influente publicado na Management Science em 1990, intitulado exactamente "Database models and managerial intuition: 50% model +50% manager" defendem que existem boas razões para conjugar razão e intuição na tomada de complexas decisões de Gestão.)
O segredo deverá estar, assim, em treinarmos o nosso instinto para que este seja eficaze e eficiente na análise das complexas decisões que ocupam a nossa vida pessoal e profissional...
Concluo com o último parágrafo de Leigh Buchanan e Andrew O'Connell (que citam também Peter Senge, nomeado o estratega do século pelo Journal of Business Strategy):
"In The Fifth Discipline, Peter Senge elegantly sums up the holistic approach:
'People with high levels of personal mastery...cannot afford to choose between reason and intuition, or head and heart, any more than they would choose to walk on one leg or see with one eye.'
A blink, after all, is easier when you use both eyes. And so is a long, penetrating stare."
Subscrever:
Mensagens (Atom)